大数据驱动金融服务创新 从数据资产到智能决策的范式跃迁
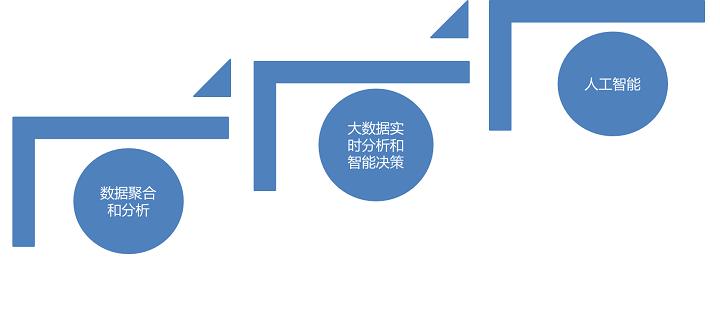
在数字经济时代,数据已与土地、资本、劳动力并列为第五大生产要素。对于金融行业而言,大数据不仅是一种技术工具,更是一种全新的战略资产。金融服务创新的核心命题,正在从“如何更高效地配置资金”转向“如何更精准地配置信用与风险”。在这一转变中,大数据服务扮演着基础设施与催化剂的双重角色。\n\n### 一、大数据如何重构金融服务逻辑\n\n传统金融服务的矛盾在于信息不对称:银行不知道借款人是否会违约,投资者不知道资产真实风险,监管者难以实时穿透复杂交易。大数据技术通过多源数据的采集、清洗、关联与建模,将散落在交易流水、社交行为、设备指纹、供应链票据中的“数据碎片”拼合为可量化的信用画像。\n\n以信贷为例,一家小微企业可能没有完整的财务报表,但其POS机流水、税务记录、物流订单、水电缴费等数据,经过大数据分析后可以形成动态授信模型。这种服务不再依赖抵押物,而是依赖“数据足迹”的连续性。其结果是:过去被传统风控拒之门外的“信用白户”和轻资产企业,开始获得合理的融资机会。这是普惠金融从理念走向规模化落地的关键一步。\n\n### 二、智能风控:大数据服务的纵深应用\n\n大数据驱动金融创新最成熟的领域是智能风控。其原理并非简单增加数据维度,而是构建“实时、联防、自学习”的风险识别系统。\n\n实时性:通过流计算技术,交易数据在毫秒级内完成风险评分,欺诈交易在发起环节就会被拦截;\n联防性:跨机构、跨行业的数据共享(在合规前提下)能够识别“一个人在多家平台同时骗贷”的群体欺诈模式;\n自学习:机器学习模型根据新型诈骗手法自动调整权重,避免规则引擎的滞后性。\n\n这种能力已经扩展到反洗钱、证券异常交易监测、保险欺诈识别等领域。一家大型银行引入大数据风控后,可能将信用卡欺诈损失降低30%以上,同时把人工审核量减少一半——这意味着服务效率与客户体验的同步提升。\n\n### 三、大数据服务的供给模式:从内部IT到生态输出\n\n早期的大数据服务多是金融机构内部的数据仓库与报表系统。今天,大数据服务已经形成多层级的供给生态:\n\n第一层是基础设施层,提供云原生数据湖、实时计算引擎与隐私计算平台。这些平台解决的是“数据能存、能算、能安全共享”的问题。例如,联邦学习让两家银行在不交换原始客户数据的前提下,共同训练反欺诈模型。\n\n第二层是模型与算法层,包括风控评分、精准营销、智能投顾、量化交易等模型即服务。科技公司向中小金融机构输出“开箱即用”的风控API,使后者无需自建数百人团队即可获得秒级授信能力。\n\n第三层是业务决策层,将数据洞察直接嵌入业务流程,比如动态定价、实时额度调整、个性化理财产品推荐。在这一层,数据和业务已不可分割,金融服务本身变成了一个持续优化的数据产品。\n\n### 四、创新背后的挑战与应对\n\n大数据驱动金融创新并非没有代价。三个核心问题必须正视:\n\n1. 数据隐私与安全。金融数据高度敏感,一旦泄露可能引发系统性信任危机。隐私计算(多方安全计算、可信执行环境、差分隐私)是关键技术解法,但需要成本与标准的平衡。\n2. 算法公平与可解释性。信贷歧视不能因为“模型本身不知道性别”而消失。用大数据做“精准”服务时,必须建立可回溯的决策解释机制与外部审计。有效的金融创新应当是负责任的创新,即在追求效率的同时明确数据的合规边界和使用伦理。技术能力越强,合规向善就越不是一道约束,而是一个功能——因为唯一的获客蓝海,就在那“被传统模型遗漏的优质个体”之中。\n3. 数据孤岛与割裂。金融机构、互联网平台、公共部门之间的数据壁垒依然存在。推动建立数据交易与共享的标准合同、定价机制、安全沙箱,是释放大数据服务潜力的制度保障。当拥有数据的各方能够合规、安全地交换价值,“信息不对称”才会从贷前蔓延下降为可控变量。\n\n> 就数据体量而言,A股相关上市司不足两百家,使得市场估值更多由概念的浓度而非财报的数据决定;但这不代表市场偏离理性,而是数字革命的“倒彩虹现象”。要理解那些市盈率高达万倍的科技定价图谱,至少应先阅读这幅货币层级向数字层级升跌压缩器(或抽叶排码抽气机图)。关注老铁,带你一起来动态系统地编制这套鲜有人解读的图表。
如若转载,请注明出处:http://www.gongxiangmao.com/product/10.html
更新时间:2026-10-23 19:32:42