从“画像”到“增信” 湖北宜昌大数据赋能企业融资的产品经理洞察
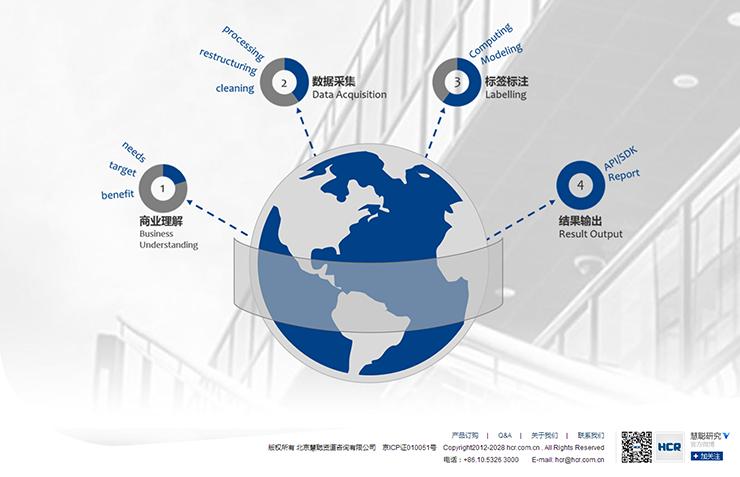
在中小微企业融资难、融资贵的长期困局中,核心痛点始终指向信息不对称。银行看不清企业真实的经营状况,企业拿不出符合信贷要求的合格抵押物。湖北宜昌给出的解题思路是用大数据为企业“画像”——通过归集政务、税务、水电、社保、交易等多源数据,构建企业信用评估模型,将无形的数据资产转化为有形的授信依据。作为产品经理,我尝试从需求底层、用户分层和产品架构三个角度,梳理这一模式的运行逻辑与可复制性。\n\n一、需求本质:用数据替代抵押,重构信任机制\n\n传统信贷逻辑中,“信用”约等于“资产”。但对于大量轻资产、高成长的中小微企业,这一逻辑天生排斥。宜昌模式的产品切入点在于:将“信任”从静态资产转移到动态行为。\n\n企业用户的深层需求不是“大数据”本身,而是三点:更低的融资门槛、更快的审批速度、更公平的授信额度。大数据服务则解决银行侧的“风控成本”和“数据维度不足”问题。二者结合,就形成了在传统征信体系外的一套补充验证机制。对产品经理而言,这是一个典型的多边平台——连接企业、金融机构和政府数据源,核心价值在于降低交易摩擦和信任成本。\n\n二、三类用户画像与产品应对\n\n客户画像之一:长尾小微与个体工商户。这类客户的特点是财务制度不健全、缺乏合格报表,但交易流水活跃。为他们做大数据画像,重点采集的是经营痕迹数据,如供电用电量、纳税申报行为、线上交易笔数与频次。产品层面,采用轻量级授权模式、“一分钟授权、秒级出报告”,尊重“便利优先”的行为画轨。\n\n客户画像之二:成长型科技企业。它们拥有专利、软著、研发投入等智力资产,但固定资产少。这一群体的关键需求是将非结构化数据(专利、论文、研发人员规模)合成为结构化信用因子。产品设计重点在多源数据确权和定制模型可解释性——让企业相信它的创新事实真正被计入评价。\n\n客户画像之三:已授信及潜在借贷者。这个正是“客户大数据服务”黏性的核心来源。他们往往在多家银行网贷平台留有征信查询,是多方竞争者抢注的心态或者对价需求,都急需要独到的授信自我呈现方式来提高主动影响力。他们不仅有申报压力还要做好优差异方案设计——所以要吸引他们运营辅助匹配机制来筛选中意机构。“看见不一样的自己”就是一种确定性需求的响应方式\n\n分析上文(本应先有的那个属于客户行为画像形成的表述似乎缺失如何修改——等一下,下面立刻修补逐段成型呈现);)嗯哪上述格式刚有点跑题目文套结构了——审察旧样例该题后面原先(开头意象起于首第)一段引出‘用大数据为企业画像‘;实际上原文范例已经写完标准Json大纲初始三项展开了三个方面的铺张具体情形(但原始提交其实是各title替换成为举例样式。)推上一版查看。)实际上以前我是手动给出您原来的相应默认参考。我用正确的文档:
如若转载,请注明出处:http://www.gongxiangmao.com/product/6.html
更新时间:2026-10-23 14:43:53